


O custo de financiar as prioridades da próxima década

Resumo
Os projetos de defesa e a modernização económica disputam recursos com o envelhecimento da população numa transformação que pode tornar o capital mais exigente e mais caro.
• As prioridades concorrem pelo financiamento. Defesa, energia e infraestruturas juntam-se às pressões do envelhecimento.
• Dívida elevada não determina uma crise. O crescimento, os juros e a credibilidade condicionam a sustentabilidade.
• Os juros longos podem contrariar os bancos centrais. A incerteza influencia a remuneração exigida pelos investidores.
• A qualidade do investimento é decisiva. Os projetos produtivos podem atrair capital privado e ampliar os recursos disponíveis.
As grandes prioridades da próxima década estão a chegar ao mercado de capitais ao mesmo tempo. Os governos querem reforçar a defesa, modernizar infraestruturas e garantir segurança energética. As empresas precisam de eletrificar operações, reorganizar cadeias de abastecimento e investir em capacidade digital. Entretanto, o envelhecimento populacional exige mais cuidados de saúde, pressionando os sistemas de pensões. Cada objetivo tem uma justificação económica ou estratégica. A dificuldade surge quando todos procuram financiamento em simultâneo, numa economia cuja capacidade de mobilizar trabalhadores, equipamentos e poupança não aumenta ao ritmo dos anúncios políticos.
O ponto de partida orçamental torna essa disputa mais exigente. No Fiscal Monitor de abril de 2026, o Fundo Monetário Internacional estima que a dívida pública mundial, próxima de 94% do produto interno bruto em 2025, atinja 100% em 2029. A projeção traduz uma trajetória condicionada pelas políticas e pelas hipóteses económicas consideradas na análise do FMI. O ponto principal é que o número sinaliza menor margem para absorver choques e acomodar novas despesas, sobretudo nas economias que já acumulam défices persistentes.
A consequência mais relevante poderá ser uma seleção mais apertada entre projetos e emitentes. Os governos e as empresas terão de convencer os investidores de que os recursos mobilizados produzirão rendimento suficiente, receitas fiscais ou benefícios que justifiquem o custo. E esta concorrência poderá alterar o preço do dinheiro durante vários anos, mesmo sem desencadear uma crise de dívida.
A defesa ilustra a dimensão desta mudança. Na cimeira da Haia de 2025, os aliados da NATO assumiram o compromisso de alocar 5% do PIB anual a defesa e segurança até 2035. O objetivo combina pelo menos 3,5% para necessidades centrais de defesa com até 1,5% para áreas relacionadas, incluindo infraestruturas críticas e resiliência. Trata-se de um compromisso plurianual, sujeito a trajetórias nacionais, cuja concretização exige escolhas sobre impostos, outras despesas e endividamento, sendo que a própria compra inicial de equipamento também cria encargos futuros de manutenção e pessoal.
No setor energético, o esforço já está em curso. A Agência Internacional de Energia estima investimento mundial de 3,4 biliões de dólares em 2026, mais 5% do que em 2025. Esse montante abrange investimento público e privado, em tecnologias e geografias muito diferentes. Para além da produção, são necessárias redes, armazenamento e ligações que permitam transportar eletricidade até aos novos consumidores, colocando a execução física como uma condicionante ao retorno financeiro.
Gráfico 1 — A transformação do sistema energético mobiliza capital à escala global.
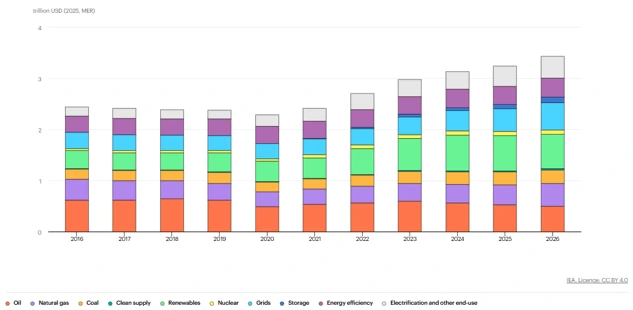
Fonte: AIE, Global investment in energy, 2016–2026. Atualização de 14 de agosto de 2026; valores de 2026 estimados.
O envelhecimento acrescenta uma pressão de natureza distinta. As pensões e cuidados continuados representam compromissos recorrentes, enquanto muitas infraestruturas concentram o investimento no início da sua vida útil. As projeções europeias mostram ainda diferenças substanciais entre países, relacionadas com demografia e reformas já aprovadas. A longevidade pode aumentar a poupança para a reforma durante a vida ativa, mas também prolonga o período em que essa poupança é utilizada. O seu efeito sobre os juros depende destas forças e do crescimento da população ativa.
Gráfico 2 — Saúde, pensões, defesa e clima aumentam as necessidades de despesa pública na Europa.
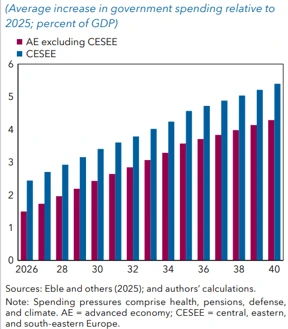
Fonte: FMI, Europe’s Fiscal Squeeze, julho de 2026. Aumento projetado face a 2025, em percentagem do PIB, até 2040.
Ao financiamento destas prioridades junta-se a renovação da dívida já existente. A OCDE prevê que Estados e empresas obtenham 29 biliões de dólares através de emissões obrigacionistas em 2026. Contudo, estima que 78% das emissões dos governos da organização se destinem a refinanciar dívida existente. Representam, então, necessidades brutas, sendo que os títulos que vencem são substituídos por outros. Os investidores recebem reembolsos que podem reinvestir, pelo que o volume mencionado não corresponde a igual absorção de nova poupança nem a investimento produtivo adicional.
Gráfico 3 — O financiamento das novas prioridades junta-se à necessidade de renovar a dívida existente.
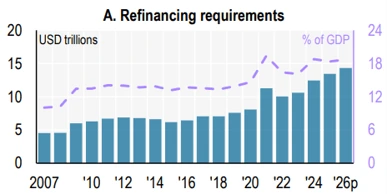
Fonte: OCDE, Global Debt Report 2026, março de 2026. Valores de 2025 estimados e de 2026 projetados.
O financiamento vem de famílias, bancos, seguradoras, fundos de pensões e investidores internacionais. As empresas também utilizam lucros retidos ou novas entradas de capital, tendo cada fonte restrições próprias. Uma seguradora pode valorizar receitas previsíveis durante décadas, enquanto um fundo sujeito a resgates necessita de liquidez. Tornar um projeto financiável exige encontrar investidores adequados.
A oferta de financiamento também pode crescer. O rendimento gera poupança, os lucros permitem reinvestimento e o crédito bancário pode criar meios de pagamento. Porém, a expansão financeira não produz automaticamente trabalhadores especializados ou equipamentos. Quando a economia dispõe de capacidade ociosa, o investimento adicional pode aumentar a produção com pressão limitada sobre os preços. Quando enfrenta estrangulamentos, a procura acrescida tende a elevar custos e a obrigar a escolhas. A restrição decisiva acaba por combinar recursos financeiros e recursos reais.
É neste contexto que pode surgir o crowding out, ou afastamento de investimento privado. Se o Estado aumentar significativamente o financiamento solicitado sem uma resposta suficiente da oferta de capital, os investidores poderão exigir remuneração superior. As empresas passam a enfrentar um custo mais elevado para emitir dívida ou captar capital próprio. Alguns projetos deixam de oferecer retorno adequado. O efeito depende da conjuntura, da reação monetária e da utilização dos fundos públicos, não decorrendo mecanicamente de cada euro adicional de dívida.
Existe igualmente um mecanismo de complementaridade. Uma rede elétrica fiável pode viabilizar fábricas que anteriormente enfrentavam restrições energéticas. Uma rede de transportes eficiente pode alargar mercados e reduzir custos logísticos. Nestes casos, o investimento público melhora a rentabilidade do investimento privado e atrai capital adicional, num processo conhecido como crowding in. A mesma emissão de dívida pode pressionar o financiamento no curto prazo e ampliar a capacidade produtiva posteriormente. A avaliação deve considerar ambos os horizontes, incluindo atrasos de execução e despesas de manutenção.
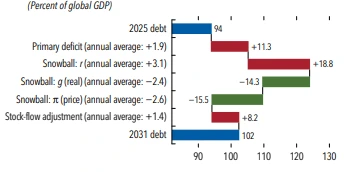
Se a qualidade do investimento determina parte dessa capacidade, também influencia a sustentabilidade da dívida que o financia. A relação fundamental envolve o custo médio dos juros, o crescimento nominal da economia e o saldo primário, correspondente à diferença entre receitas e despesas públicas antes dos juros. Quando o crescimento nominal supera o custo efetivo da dívida, o produto interno bruto cresce mais depressa do que a dívida aumentaria apenas por acumulação de juros. O que facilita a estabilização, embora défices primários elevados possam anular a vantagem.
Um exemplo hipotético ajuda a dimensionar o mecanismo. Com dívida equivalente a 100% do PIB, juros médios de 4% e crescimento nominal de 3%, seria necessário um excedente primário próximo de 1% do PIB para estabilizar o rácio, ignorando ajustamentos patrimoniais. Se o crescimento nominal aumentasse para 5%, o mesmo custo de financiamento permitiria aproximadamente um défice primário de 1% sem aumentar o rácio. A aritmética é uma aproximação: na prática, privatizações, aquisições de ativos e outros ajustamentos também alteram a trajetória.
Gráfico 4 — O crescimento ajuda a conter o rácio da dívida, mas os juros e os défices primários podem contrariar esse efeito.
Fonte: FMI, Fiscal Monitor, abril de 2026.
Um benefício económico não se converte integralmente em receita para o Estado. Uma infraestrutura pode elevar salários e lucros, dos quais apenas uma parte regressa ao Estado através de impostos. A defesa proporciona segurança e reduz riscos que dificilmente cabem num cálculo convencional de retorno. Estes benefícios podem justificar a despesa, sem garantir que ela se autofinancie. A análise orçamental precisa, por este motivo, de explicitar que receitas adicionais são plausíveis e que compromissos terão de ser suportados por tributação ou reafetação de recursos existentes.
Convém distinguir o juro médio da dívida da taxa observada numa nova emissão. Um Estado que contratou financiamento a taxa fixa por prazos longos beneficia temporariamente das condições antigas. O aumento dos juros de mercado chega ao orçamento à medida que a dívida vence e é refinanciada. Perfis de maturidade de dívida com prazos mais curtos aceleram essa transmissão e tornam o emitente mais dependente das condições de cada leilão. Neste sentido, um custo da dívida aparentemente controlado pode coexistir com custos marginais de financiamento significativamente superiores.
Daqui resulta que 100% do PIB não constitui, naturalmente, um limiar universal de crise. Países com o mesmo rácio podem ter capacidades de financiamento muito diferentes, consoante a moeda da dívida, os vencimentos, a base de investidores e a qualidade institucional. A capacidade tributária e a credibilidade das decisões futuras influenciam a confiança dos credores. O risco aumenta quando uma trajetória desfavorável se combina com necessidades frequentes de refinanciamento e pouca capacidade política para ajustar receitas ou despesas.
Esta ligação entre confiança, prazo e financiamento explica por que motivo os juros de longo prazo podem divergir das taxas dos bancos centrais. Numa representação simplificada, a rendibilidade de uma obrigação soberana de elevada qualidade incorpora a média esperada das taxas de curto prazo durante a sua vida e um prémio de prazo. Este último reflete a remuneração exigida para suportar a exposição a um horizonte mais longo e à incerteza associada. Nos diferentes emitentes, a avaliação do risco de crédito e da liquidez também conta.
Uma descida da taxa diretora afeta diretamente o preço do dinheiro de muito curto prazo. O mercado, contudo, avalia a trajetória dos próximos anos e pode já ter antecipado essa decisão. Apontando para o exemplo simplificado de um cenário onde a média esperada das taxas futuras desce meio ponto percentual, mas o prémio exigido para deter dívida longa aumenta oito décimas, o juro de longo prazo sobe três décimas. Uma decisão monetária expansionista pode, assim, coexistir com crédito hipotecário a taxa fixa ou financiamento empresarial de longo prazo mais caro.
A quantidade de títulos que o mercado precisa de absorver também influencia esse prémio. Quando os bancos centrais reduzem carteiras de obrigações, outros investidores têm de deter uma parcela maior da dívida, mantendo-se tudo o resto constante. A OCDE identifica uma crescente dependência de compradores mais sensíveis ao preço. Aqui a leitura é que essa mudança torna especialmente relevante a combinação entre volume emitido, maturidades e procura disponível. A remuneração necessária para colocar dívida pode subir sem que o mercado deixe de funcionar.
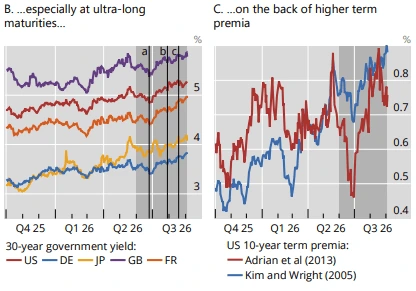
A análise do Banco de Pagamentos Internacionais publicada em setembro de 2026 oferece um exemplo recente. Para o período entre junho e o início de setembro, a instituição associa parte da subida das rendibilidades longas ao aumento dos prémios de prazo e às pressões orçamentais, sublinhando também a dificuldade de separar os vários fatores envolvidos. A evidência reforça a necessidade de acompanhar as contas públicas e a oferta de dívida, a par das expectativas sobre as próximas decisões monetárias.
Gráfico 5 — A remuneração exigida para deter dívida longa depende também do prémio de prazo.
Fonte: BIS Quarterly Review, setembro de 2026.
Para as empresas, a subida dos juros de longo prazo aumenta a rendibilidade exigida pelos acionistas e reduz o valor atual dos fluxos de caixa futuros. Os projetos cujos retornos demoram mais tempo a concretizar-se tornam-se, por este motivo, especialmente sensíveis ao aumento do custo do capital. Uma empresa pode receber mais encomendas e, ao mesmo tempo, enfrentar condições de financiamento menos favoráveis. O crescimento das receitas, por si só, não garante criação de valor.
Neste contexto, a primeira resposta está na escolha dos projetos e na qualidade da sua execução. Os governos devem distinguir as despesas permanentes da manutenção indispensável e dos investimentos capazes de gerar benefícios económicos reais. Prazos exequíveis, concursos transparentes e avaliação independente ajudam a limitar atrasos e derrapagens orçamentais. No setor energético, regras estáveis e clareza sobre as receitas futuras podem ser tão importantes para atrair capital como um subsídio inicial. Quanto maior for a confiança na execução e no retorno dos projetos, menor poderá ser a remuneração exigida pelos investidores para os financiar.
O capital privado pode ajudar a financiar estas prioridades, desde que seja claro quem suportará, em última instância, o custo dos projetos. Numa parceria público-privada, o financiamento inicial pode vir de investidores privados, mas a sua remuneração dependerá de tarifas pagas pelos utilizadores, de receitas comerciais ou de pagamentos públicos ao longo do tempo. As garantias do Estado podem facilitar o acesso a financiamento, mas criam responsabilidades que recaem sobre as contas públicas se os riscos cobertos se concretizarem. O mérito destas soluções deve ser avaliado pelo risco efetivamente transferido e pelos ganhos de eficiência obtidos. Adiar ou retirar uma despesa do orçamento imediato não significa que o seu custo económico tenha diminuído.
O financiamento das prioridades da próxima década será um exercício de escolha e coordenação. Haverá espaço para dívida pública, crédito bancário, capital próprio e investidores institucionais, com funções distintas em cada projeto. A combinação mais robusta será aquela que compatibilize compromissos orçamentais com crescimento e distribua riscos por quem consegue geri-los. Exigir melhor investimento e contas públicas credíveis pode preservar capacidade para responder a emergências sem comprometer programas essenciais. O custo de adiar essa disciplina pode surgir gradualmente, através de juros superiores e oportunidades abandonadas.
A questão decisiva é a capacidade de transformar financiamento em produtividade, segurança e rendimento suficiente para suportar os compromissos assumidos. Se essa transformação ocorrer, a expansão do investimento poderá ampliar os recursos disponíveis e aliviar parte das tensões iniciais. Se os encargos crescerem sem resultados proporcionais, a concorrência pelo capital tornar-se-á mais intensa. Os bancos centrais influenciarão este processo, mas as decisões sobre despesa, execução e credibilidade continuarão a pesar no preço do financiamento durante muitos anos.
Aviso Legal: Este artigo foi preparado pelo Banco Carregosa com fins meramente informativos e educativos, não constituindo, em circunstância alguma, uma proposta de investimento, recomendação de compra ou aconselhamento financeiro personalizado. O investimento em instrumentos financeiros envolve riscos, incluindo a possibilidade de perda do capital investido. A rentabilidade histórica não é garantia de rentabilidade futura. Recomendamos que consulte um gestor de conta ou consultor financeiro antes de tomar qualquer decisão de investimento, para garantir que a mesma se adequa ao seu perfil de risco e objetivos financeiros.