


Midterms 2026: O voto muda o Congresso, a dívida condiciona os mercados

Key takeaways
• Uma vitória democrata nas duas câmaras produziria um governo dividido. Donald Trump continuaria na presidência; a capacidade de bloquear legislação seria maior do que a capacidade de executar um programa alternativo.
• O mercado reage à surpresa, não apenas ao vencedor. Um resultado já esperado pode provocar uma reação limitada; a dimensão das maiorias e as primeiras decisões económicas serão fundamentais.
• A dívida e a inflação limitam o potencial de alívio. Travar novos estímulos pode favorecer as obrigações, mas os défices existentes e a política da Fed continuarão a determinar o custo do financiamento.
• A dispersão sectorial pode superar o movimento dos índices. Bancos, saúde, energia e infraestruturas digitais têm exposições diferentes à legislação, à regulação e às taxas de juro.
Introdução
Em 3 de novembro, os americanos escolherão todos os 435 membros da Câmara dos Representantes e 35 senadores. Donald Trump não estará no boletim de voto, mas a sua capacidade de governar nos dois últimos anos do mandato dependerá do resultado. Para os mercados, a questão é menos simples do que escolher entre uma vitória republicana favorável às empresas e uma vitória democrata favorável ao controlo da despesa. O que estará em causa será a combinação entre poder legislativo, margem de intervenção presidencial e capacidade de financiar decisões económicas.
Este escrutínio ocorre numa fase em que a inflação voltou a exigir uma resposta monetária mais restritiva. Em setembro, a Reserva Federal subiu a taxa diretora para o intervalo de 3,75% a 4,00%, enquanto classificava a atividade económica como sólida. Ao mesmo tempo, os dados orçamentais mostram necessidades de financiamento elevadas. Qualquer promessa de apoio ao consumo ou de redução de impostos terá, por isso, de ser avaliada também pelo seu efeito sobre a dívida e as taxas de juro.
Uma alteração de maioria poderá reduzir a probabilidade de nova legislação, sem eliminar a incerteza económica. Poderá também deslocar o conflito de Washington para as negociações orçamentais, os tribunais e as decisões administrativas. A leitura útil para os investidores exige separar três perguntas: quem controla cada câmara, o que consegue efetivamente mudar e quanto dessa mudança já está refletido nos preços dos ativos.
O mapa eleitoral: vantagem democrata, incerteza no Senado
A distinção entre poder político e efeito económico começa no próprio mapa eleitoral. Os republicanos controlam o Senado com 53 lugares, contra 47 do bloco democrata, que inclui dois independentes. Para conquistar a maioria, os democratas precisam de um ganho líquido de quatro lugares. Um empate a 50 manteria o controlo republicano através do voto de desempate do vice-presidente. Das 35 eleições para o Senado, incluindo as especiais na Florida e no Ohio, 23 correspondem a lugares republicanos. Essa exposição abre oportunidades à oposição, mas a distribuição geográfica continua a importar mais do que uma sondagem nacional.
Na Câmara dos Representantes, a aritmética é diferente. A maioria absoluta de uma câmara completa exige 218 lugares e todas as circunscrições vão a votos. Na atualização de 25 de setembro, o Cook Political Report favorecia os democratas em 208 disputas e os republicanos em 205, deixando 22 sem favorito claro. A sua avaliação apontava para ganhos líquidos democratas de cinco a quinze lugares, suficientes para uma maioria de 220 a 230 deputados. Trata-se de uma projeção sujeita a revisão, não de lugares garantidos.
As sondagens reforçam essa direção, embora revelem também a importância dos pressupostos. No inquérito Economist/YouGov de 25 a 28 de setembro, 53% dos eleitores considerados prováveis preferiam o candidato democrata e 38% o republicano. A vantagem era menor quando se usavam universos eleitorais mais abrangentes. Quem efetivamente vota, e como cada sondagem estima essa participação, pode alterar significativamente o retrato. Além disso, uma vantagem nacional não se traduz mecanicamente numa maioria, porque os lugares são atribuídos circunscrição a circunscrição.
Também não existe unanimidade entre as expectativas financeiras. Em 30 de setembro, o Financial Times descrevia como dominante entre os analistas de política de Wall Street a combinação de uma Câmara democrata com um Senado republicano. Já as cotações consultadas no Polymarket em 6 de outubro favoreciam uma vitória democrata nas duas câmaras. A diferença aconselha a trabalhar com cenários, evitando transformar um único indicador num consenso universal.
Gráfico 1 | Mercado de previsão: cotações implícitas para o controlo do Congresso
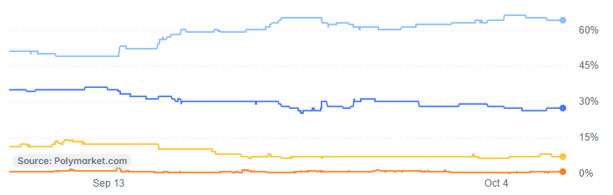
Fonte: Polymarket, "Balance of Power: 2026 Midterms”, evolução no último mês, consulta em 6 de outubro de 2026. Quatro contratos principais: vitória democrata nas duas câmaras, Senado republicano com Câmara democrata, vitória republicana nas duas câmaras e Senado democrata com Câmara republicana. As cotações mudam continuamente e não constituem probabilidades estimadas pelo autor.
Gráfico 2 | Senado: controlo atual dos lugares em disputa em 2026, por estado
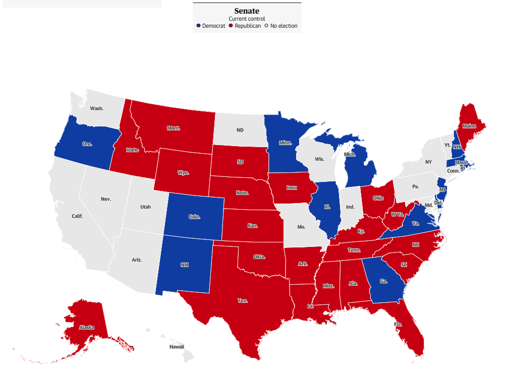
Fonte: The Guardian, "How the Senate map shifted towards Democrats”, 2 de outubro de 2026; classificações de 1 de outubro de 2026. Azul: lugar atualmente democrata; vermelho: lugar atualmente republicano; cinzento: sem eleição para o Senado em 2026.
O alcance do travão político
O mapa sugere uma possibilidade relevante de perda de poder republicano. A consequência económica dependerá, contudo, dos instrumentos que cada instituição conserva. A conquista de uma ou de ambas as câmaras pelos democratas não lhes entregaria a presidência nem permitiria aplicar automaticamente uma nova política fiscal. O presidente continuaria a poder vetar legislação, sendo necessária uma maioria de dois terços em cada câmara para ultrapassar esse veto. No Senado, a maioria da legislação corrente (não orçamental) enfrenta ainda a barreira dos 60 votos para encerrar o debate, uma exigência distinta da maioria simples.
Existe uma exceção importante: a reconciliação orçamental. Este procedimento permite aprovar determinadas medidas sobre receitas, despesa e limite da dívida por maioria simples no Senado, respeitando regras que restringem o seu conteúdo. Foi central para a legislação económica republicana de 2025. Perder uma câmara retiraria ao partido a possibilidade de voltar a usar sozinho esse caminho; conservar ambas manteria essa opção, desde que os seus próprios congressistas chegassem a acordo.
O bloqueio de novas medidas não implica, porém, a reversão das medidas já aprovadas. As alterações fiscais de 2025 continuam a produzir efeitos até que outra lei as modifique. Uma maioria democrata poderá pressionar por mudanças, negociar ajustamentos e impedir novas iniciativas, mas essas possibilidades têm um alcance diferente da aprovação imediata de aumentos de impostos ou da reposição integral de apoios anteriormente reduzidos. Para avaliar lucros empresariais, importa distinguir a legislação em vigor das propostas de campanha.
O controlo do Senado acrescenta uma dimensão própria, porque condiciona a confirmação de juízes, responsáveis de agências e outras nomeações presidenciais. Uma Câmara democrata fiscalizaria a administração e negociaria verbas; um Senado democrata poderia também atrasar ou bloquear futuras nomeações. Esse poder não substitui automaticamente os responsáveis já em funções, mas pode alterar a velocidade e a composição da execução política.
As tarifas exigem uma leitura igualmente cuidadosa. Em fevereiro, o Supremo Tribunal rejeitou a utilização da IEEPA, a lei de poderes económicos de emergência, para impor tarifas. A administração recorreu depois a outras bases legais. O CBO documenta a passagem por uma sobretaxa temporária e a entrada de novas tarifas ao abrigo da secção 301 em julho. Assim, perder o Congresso não equivale a perder todos os instrumentos comerciais, e o voto de novembro não determina, por si só, uma redução das barreiras alfandegárias.
É precisamente por persistirem estes instrumentos que o travão político tem um valor ambivalente. Pode reduzir mudanças legislativas bruscas, dando maior previsibilidade às empresas. Pode também aumentar a dependência de decisões administrativas, sujeitas a contestação judicial e a mudanças de orientação. Para quem investe, a estabilidade deve ser avaliada pela execução das políticas e pela previsibilidade das regras.
A dívida e a inflação: os limites económicos da eleição
Se o Congresso determinará a facilidade de aprovar novas medidas, a situação orçamental determinará quanto custam. No relatório publicado em 9 de setembro, o CBO estimava um défice próximo de dois biliões de dólares nos primeiros onze meses do ano fiscal de 2026. A comparação nominal com o período homólogo mostrava uma pequena melhoria, mas, corrigindo deslocações de pagamentos entre meses, o défice era superior em 82 mil milhões de dólares. Estes números são estimativas até agosto, e não o saldo definitivo do ano fiscal.
A projeção estrutural também merece atenção, desde que se reconheça a sua data. No cenário-base de fevereiro, o CBO estimava que a dívida federal detida pelo público atingiria 120% do PIB em 2036. Entretanto, as mudanças nas tarifas alteraram os pressupostos de receita: em agosto, a instituição estimou que as alterações comerciais até ao final de julho acrescentariam cerca de 900 mil milhões de dólares aos défices acumulados de 2027 a 2036 face à projeção de fevereiro. Este valor não constitui uma atualização integral de todo o cenário orçamental.
Tabela 1 | Contas orçamentais federais dos EUA, outubro a agosto (mil milhões de dólares)
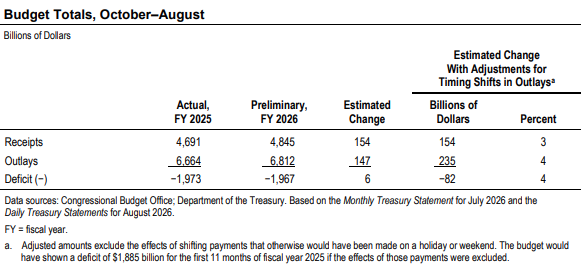
Fonte: Congressional Budget Office, Monthly Budget Review: August 2026, 9 de setembro de 2026. Valores dos primeiros onze meses dos anos fiscais de 2025 e 2026; os de 2026 são preliminares. A coluna de ajustamentos corrige as deslocações de pagamentos entre meses: com esse ajustamento, o défice é superior em 82 mil milhões de dólares ao do período homólogo. Não corresponde ao saldo definitivo do ano fiscal.
As obrigações refletem essa interação através das yields, isto é, das taxas de rendibilidade exigidas pelos investidores. As maturidades mais longas incorporam expectativas sobre as taxas futuras da Fed e um prémio de prazo: a compensação por assumir risco durante mais tempo. Esse prémio pode aumentar se houver maior incerteza sobre inflação, emissão de dívida ou disciplina orçamental. Um Congresso dividido pode travar uma nova expansão fiscal e, ainda assim, deixar esse prémio elevado.
Há ainda uma diferença entre impedir despesa adicional e reduzir o défice existente. A despesa com juros, o envelhecimento da população e os compromissos legais continuam a exercer pressão sem depender de uma nova maioria. Em sentido contrário, uma recessão poderia levar partidos adversários a aprovar apoio extraordinário. O governo dividido limita certas iniciativas, mas não oferece uma regra automática para a dimensão futura do orçamento.
O mesmo se aplica à política monetária. A subida de taxas de setembro recorda que a Fed responde à inflação e ao emprego, embora as decisões políticas afetem ambos. Uma vitória democrata não desencadeia cortes de taxas; uma vitória republicana não garante crescimento suficiente para compensar financiamento mais caro. Os mercados terão de avaliar simultaneamente a orientação de Washington e a capacidade da economia para absorver esse custo.
Quatro cenários para 2027
O enquadramento institucional e a restrição orçamental permitem organizar quatro resultados. Em todos, o efeito inicial dependerá da diferença entre o resultado e as expectativas imediatamente anteriores ao voto. A tomada de posse do novo Congresso, em janeiro, introduz também um intervalo em que o Congresso cessante ainda pode legislar. Por isso, o primeiro movimento de mercado e a política aplicada durante 2027 podem divergir.
No primeiro cenário, os democratas conquistam ambas as câmaras. O presidente enfrenta um Congresso da oposição, com maior capacidade de fiscalização e de resistência a nomeações. Novos cortes de impostos ou programas de despesa exclusivamente republicanos tornam-se mais difíceis. Para as obrigações, o canal favorável seria a redução das expectativas de estímulo adicional; para as ações, uma descida das taxas longas poderia aliviar a pressão sobre as avaliações. O benefício seria limitado se este resultado já estivesse amplamente antecipado.
Esse cenário não corresponde, contudo, à execução plena de um programa democrata. O veto presidencial continuaria a travar alterações profundas sem compromisso. O risco passaria também pelas negociações de financiamento do Estado e pela eventual intensificação do recurso a instrumentos executivos. Uma derrota republicana poderia incentivar moderação e acordos, mas também confronto. São respostas políticas possíveis, cuja materialização teria de ser observada depois do escrutínio.
No segundo cenário, os democratas ganham a Câmara e os republicanos mantêm o Senado. O bloqueio de nova legislação fiscal manter-se-ia, enquanto as nomeações continuariam a encontrar um Senado alinhado com a presidência. Esta combinação pode ser relativamente confortável para empresas que valorizam a continuidade das regras, ao mesmo tempo que receiam estímulos capazes de agravar inflação e taxas de juro. A reação das ações poderia, assim, ser mais favorável do que a de uma dupla vitória democrata, sobretudo nos sectores sensíveis à regulação.
O risco central seria a dificuldade de negociar dotações orçamentais. Um shutdown, a suspensão de parte das atividades federais por falta de financiamento autorizado, atrasaria serviços e pagamentos e prejudicaria confiança. Não equivale a incumprimento da dívida. Uma disputa sobre o limite legal de endividamento teria outro mecanismo e outra gravidade, pelo que os dois acontecimentos não devem ser confundidos.
No terceiro cenário, os republicanos conservam ambas as câmaras. Seria a configuração com maior capacidade de aprovar nova legislação alinhada com Trump, incluindo medidas orçamentais por reconciliação. Poderia melhorar expectativas de lucros nos sectores beneficiários de incentivos ou de alterações fiscais. Mas uma expansão sem financiamento compensatório aumentaria as necessidades de emissão de dívida, podendo pressionar as yields e neutralizar parte da valorização das ações.
A dimensão da maioria seria decisiva. Uma vitória estreita manteria a dependência de congressistas com prioridades diferentes. O resultado também não garantiria a aprovação de todas as promessas eleitorais. Ainda assim, dada a baixa cotação desta configuração nos mercados de previsão consultados, seria uma surpresa relevante. O risco de mercado mais claro estaria numa revisão em alta das taxas longas se os investidores antecipassem novo estímulo numa economia com inflação persistente.
No quarto cenário, os republicanos mantêm a Câmara e os democratas conquistam o Senado. É a combinação menos valorizada pelo Polymarket, mas deve constar de uma análise completa. Bloquearia a aprovação unilateral de nova legislação e dificultaria nomeações, produzindo um equilíbrio pouco habitual entre duas câmaras adversárias. O efeito direto sobre os grandes índices poderia ser modesto, enquanto a incerteza sobre execução regulatória e negociações orçamentais aumentaria. A interpretação dependeria especialmente das primeiras prioridades anunciadas.
Matriz de cenários: direção provável, intensidade e condições
A matriz seguinte organiza os possíveis efeitos políticos sobre os mercados no horizonte de um a três meses após o resultado, mantendo um enquadramento económico comparável e com a maioria de cada câmara definida. Esta apresenta uma avaliação qualitativa da direção provável, da intensidade relativa e das condições necessárias para cada efeito. A intensidade — baixa, moderada ou elevada — compara a relevância dos canais entre cenários; não corresponde a uma faixa de rendibilidade ou a uma variação quantificada das taxas de juro. São interpretações analíticas para este artigo, e não previsões publicadas pelas instituições citadas. A surpresa face às expectativas imediatamente anteriores ao voto continuará a ser decisiva.
Os pesos servem apenas para orientar a leitura. Resultam da normalização aproximada das cotações de 66, 27, 9 e cerca de 1 cêntimo dos quatro contratos principais do Polymarket consultados em 6 de outubro, excluindo o contrato residual "Other”. Os preços de contratos distintos podem não somar 100 devido a diferenças entre compra e venda, arredondamentos e liquidez. Estes pesos não são probabilidades eleitorais estimadas independentemente.
| Configuração (peso) | Ações — S&P 500 | UST 10 anos | Dólar — DXY | Crédito HY | Condições decisivas |
|---|---|---|---|---|---|
| Câmara e Senado democratas64% | Neutro a ligeiramente favorável Baixa | Valorização; yield em baixa Baixa a moderada | Sem direção robustaBaixa | Spread estável a ligeiro estreitamento¦¦¦ baixa | Menor expectativa de estímulo adicional; inflação sem agravamento; acordos de financiamento federal. O risco de confronto pode contrariar o alívio. |
| Câmara D · Senado R26% | Ligeiramente favorável, se previsível Baixa | Neutro a favorável Baixa | Sem direção robustaBaixa | Spread estável a ligeiro estreitamento¦¦¦ baixa | Continuidade regulatória e contenção de novos estímulos; financiamento federal negociado sem impasse prolongado. |
| Câmara e Senado republicanos9% | Misto: lucros vs. custo do capital Moderada | Desvalorização; yield em alta Moderada | Potencial valorização Moderada | Misto: crescimento vs. refinanciamentoModerada | Expansão fiscal sem compensação pressiona as yields. O dólar só beneficia se o diferencial de juros subir sem erosão da confiança; ações dependem do balanço lucros/taxas. |
| Câmara R · Senado D~1% | Neutro a desfavorável Baixa a moderada | Sem direção robusta Baixa | Sem direção robustaBaixa | Spread estável a alargamento Baixa a moderada | Maior incerteza nas nomeações e na execução política; o efeito negativo exige deterioração da confiança ou das negociações orçamentais. |
Como ler a matriz: o preço dos Treasuries tende a subir quando a yield desce. No crédito high yield, um estreitamento do spread tende a favorecer o preço das obrigações; um alargamento tende a penalizá-lo, mantendo os restantes fatores constantes. DXY mede o dólar face a um cabaz de moedas. "Sem direção robusta” assinala a ausência de um efeito dominante. A intensidade relativa pressupõe que se verificam as condições indicadas; não mede a probabilidade eleitoral.
O potencial de reação aos resultados democratas poderá ser limitado pela antecipação já existente de um travão legislativo. No cenário republicano, os efeitos são mais ambivalentes: medidas favoráveis aos lucros podem coexistir com maior pressão sobre o custo do capital. Por isso, a direção das ações e do crédito depende das medidas concretas e da resposta das taxas longas. Os pesos eleitorais não devem ser usados para calcular uma rendibilidade esperada a partir desta matriz qualitativa.
Um atraso prolongado na definição da maioria na Câmara ou uma crise orçamental grave constituiria um risco transversal, separado destes quatro desfechos. O canal predominante seria desfavorável às ações e ao crédito, com intensidade potencialmente elevada, se o impasse afetasse a confiança, o financiamento ou a atividade económica. A direção dos Treasuries e do dólar seria menos clara: a procura de refúgio poderia valorizá-los, enquanto um choque centrado na governabilidade ou na credibilidade orçamental americana poderia produzir o efeito contrário. A gravidade dependeria da duração do impasse, das instituições envolvidas e da resposta das autoridades; não se atribui uma probabilidade a este risco.
A dispersão entre ativos e sectores
A reação dos índices agregados pode ocultar diferenças importantes entre empresas e sectores. Nos bancos, uma administração com maior margem regulatória pode favorecer operações societárias e alguma flexibilização de exigências. Mas taxas mais altas também elevam perdas potenciais no crédito, custos de financiamento e pressão sobre clientes. A preferência política de um sector não substitui a análise da qualidade dos ativos e da estrutura de depósitos.
Na saúde, uma maioria democrata poderá aumentar a pressão sobre preços e práticas comerciais ou negociar proteção de determinadas coberturas. Isso não implica o mesmo efeito para farmacêuticas, seguradoras e hospitais. Estes últimos podem beneficiar de maior estabilidade nos pagamentos e na cobertura dos pacientes, enquanto outros segmentos enfrentam escrutínio adicional. Uma eleição altera o poder de negociação, mas as medidas efetivas dependerão de legislação, orçamento e atuação administrativa.
Na energia, condições de licenciamento mais favoráveis podem beneficiar alguns projetos tradicionais, embora o petróleo continue a responder à oferta e à procura globais. Nas renováveis, o ponto decisivo será a estabilidade dos apoios em vigor, o acesso à rede e o custo do financiamento. Mesmo uma orientação política favorável pode ser insuficiente se as taxas longas aumentarem. Empresas com projetos economicamente viáveis e balanços robustos terão maior capacidade de atravessar mudanças de prioridades.
Na tecnologia, o investimento em inteligência artificial continuará a depender de receitas, utilização de capacidade e retorno sobre o capital investido. Os centros de dados acrescentam uma dimensão local: licenças, energia, água e custos para as comunidades. Assim, eleições estaduais e locais podem condicionar projetos mesmo quando a orientação federal se mantém favorável. Redes elétricas, equipamentos e fornecedores especializados têm exposições diferentes das plataformas tecnológicas.
Para as obrigações, a sensibilidade às taxas deve ser medida, não apenas presumida. A duração modificada aproxima a variação do preço perante uma alteração da yield: uma obrigação com duração de oito anos ganharia aproximadamente 1,2% se a sua yield descesse 15 pontos base, antes de juros corridos e de outros efeitos. A relação pode ser diferente numa carteira de crédito, onde um alargamento do spread compensa parte do benefício da queda das taxas públicas.
Finalmente, o investidor europeu enfrenta o câmbio. Uma valorização de ativos americanos em dólares pode ser parcialmente anulada pela depreciação da moeda americana quando o resultado é convertido em euros. Para empresas europeias exportadoras, contam também as tarifas, as cadeias de abastecimento e a procura nos EUA. Uma vitória democrata no Congresso não oferece, por si só, uma normalização comercial. A análise de cenários deve chegar ao ativo e à moeda em que o investidor mede os resultados.
O que a história permite concluir
Depois de distinguir instrumentos políticos e exposições económicas, a história oferece contexto, mas não resolve a previsão. A análise da BlackRock publicada em 1 de outubro apresenta um desempenho médio favorável do S&P 500 nos meses posteriores às midterms. O gráfico é uma média de diferentes ciclos, com dados históricos atualizados até agosto de 2026, e não uma projeção para novembro. A própria diversidade de regimes económicos impede atribuir o comportamento observado exclusivamente à eleição.
Gráfico 3 | S&P 500: retorno total em torno da data das midterms, desde 1970
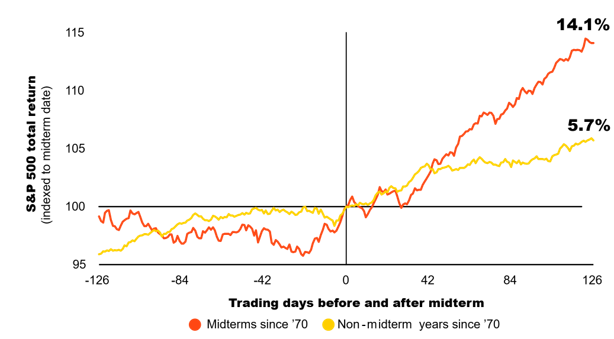
Fonte: BlackRock, "What history says about 2026 midterm elections and market performance”, 1 de outubro de 2026. Retorno total do S&P 500 indexado à data das eleições (base 100), em dias de negociação antes e depois do voto; média dos ciclos de midterms desde 1970, comparada com os anos sem midterms. Dados até 13 de agosto de 2026.
A eleição pode reduzir uma fonte de incerteza enquanto outras aumentam. Se as yields subirem, os lucros desapontarem ou a inflação persistir, a clareza política poderá ser insuficiente para sustentar valorizações. Se a economia resistir e as empresas mantiverem resultados sólidos, um período de confronto legislativo poderá coexistir com mercados favoráveis. A relação histórica não constitui uma estratégia de investimento.
A sequência de informação será, por isso, mais útil do que uma aposta partidária isolada. Até ao voto, importam a revisão das probabilidades e as propostas com impacto económico credível. Depois do resultado, ganham peso a dimensão das maiorias, as prioridades dos líderes e as negociações do Congresso cessante. Durante 2027, a avaliação deve passar das intenções para medidas aprovadas, financiamento efetivo e alterações às perspetivas de lucros e inflação.
Depois do voto
As midterms de 2026 poderão alterar profundamente a relação de forças em Washington. Para os mercados, o seu significado dependerá da capacidade de transformar esse resultado em decisões económicas, num contexto de inflação persistente e necessidades de financiamento elevadas. Uma maioria democrata poderá travar novas iniciativas republicanas; uma maioria republicana poderá preservar maior liberdade legislativa. Em ambos os casos, a reação será condicionada pelo que os investidores já antecipavam.
O cenário mais favorável aos ativos financeiros exige uma combinação de previsibilidade institucional, crescimento dos lucros e contenção da pressão sobre as taxas longas. Nenhuma composição do Congresso garante esses três elementos. O governo dividido pode limitar excessos e produzir impasses; o alinhamento político pode facilitar reformas e incentivar despesa adicional.
Por isso, o teste decisivo começará depois da contagem dos votos: nas negociações orçamentais, nas primeiras iniciativas legislativas e na resposta do mercado de dívida. É aí que se perceberá se a nova configuração reduz o prémio de risco ou apenas desloca a incerteza. A cor da maioria será uma informação relevante; o custo do capital continuará a determinar quanto vale essa informação.
Fontes e verificação
[1] Charles Schwab, Michael Townsend, "What the 2026 Midterms Could Mean for the Markets”, 18 de agosto de 2026. schwab.com
[2] Federal Reserve, "Federal Reserve issues FOMC statement”, 16 de setembro de 2026. federalreserve.gov
[3] 270toWin, "Cook Political Report 2026 Senate Race Ratings”, classificações de 23 de setembro de 2026. 270towin.com
[4] Cook Political Report, "Fifteen House Ratings Shift Toward Democrats”, 25 de setembro de 2026, e "GOP on Track to Lose House Majority as 15 Race Ratings Shift Towards Dems”, 25 de setembro de 2026. thecookpoliticalreport.substack.com ; cookpolitical.com
[5] YouGov, David Montgomery, "Democrats’ lead in the congressional elections reaches another new high”, 29 de setembro de 2026; trabalho de campo de 25 a 28 de setembro. yougov.com
[6] Financial Times, Unhedged, "Midterms and the market”, 30 de setembro de 2026. ft.com
[7] Polymarket, "Balance of Power: 2026 Midterms”, cotações consultadas em 6 de outubro de 2026. polymarket.com
[8] U.S. Senate, "About Voting” e "Powers and Procedures”. senate.gov/about/powers-procedures/voting.htm ; senate.gov/about/powers-procedures.htm
[9] U.S. Code, 2 USC 641, "Reconciliation”, e 2 USC 644, "Extraneous matter in reconciliation legislation”. uscode.house.gov (§641) ; uscode.house.gov (§644)
[10] Congressional Budget Office, "CBO’s Updated Budgetary Projections of Tariffs as of July 31, 2026”, 20 de agosto de 2026. cbo.gov/publication/62704
[11] Congressional Budget Office, "Monthly Budget Review: August 2026”, 9 de setembro de 2026. cbo.gov/publication/61984 ; PDF
[12] Congressional Budget Office, "The Budget and Economic Outlook: 2026 to 2036”, 11 de fevereiro de 2026. cbo.gov/publication/62105
[13] BlackRock, Benjamin Cantrell e Mark Peterson, "What history says about 2026 midterm elections and market performance”, 1 de outubro de 2026. blackrock.com
[14] The Guardian, elemento gráfico "How the Senate map shifted towards Democrats”, 2 de outubro de 2026; classificações de 1 de outubro. theguardian.com
Aviso Legal: Este artigo foi preparado pelo Banco Carregosa com fins meramente informativos e educativos, não constituindo, em circunstância alguma, uma proposta de investimento, recomendação de compra ou aconselhamento financeiro personalizado, nem uma tomada de posição político-partidária. Os cenários, pesos e intensidades apresentados são interpretações analíticas do autor, sujeitas a incerteza, e não previsões das instituições citadas nem probabilidades eleitorais. O investimento em instrumentos financeiros envolve riscos, incluindo a possibilidade de perda do capital investido, e a rentabilidade passada não é garantia de rentabilidade futura. Antes de tomar qualquer decisão de investimento, recomendamos que consulte um gestor de conta ou consultor financeiro, para avaliar a adequação ao seu perfil de risco e objetivos.