


7 Métodos de poupança que deves conhecer

Resumo
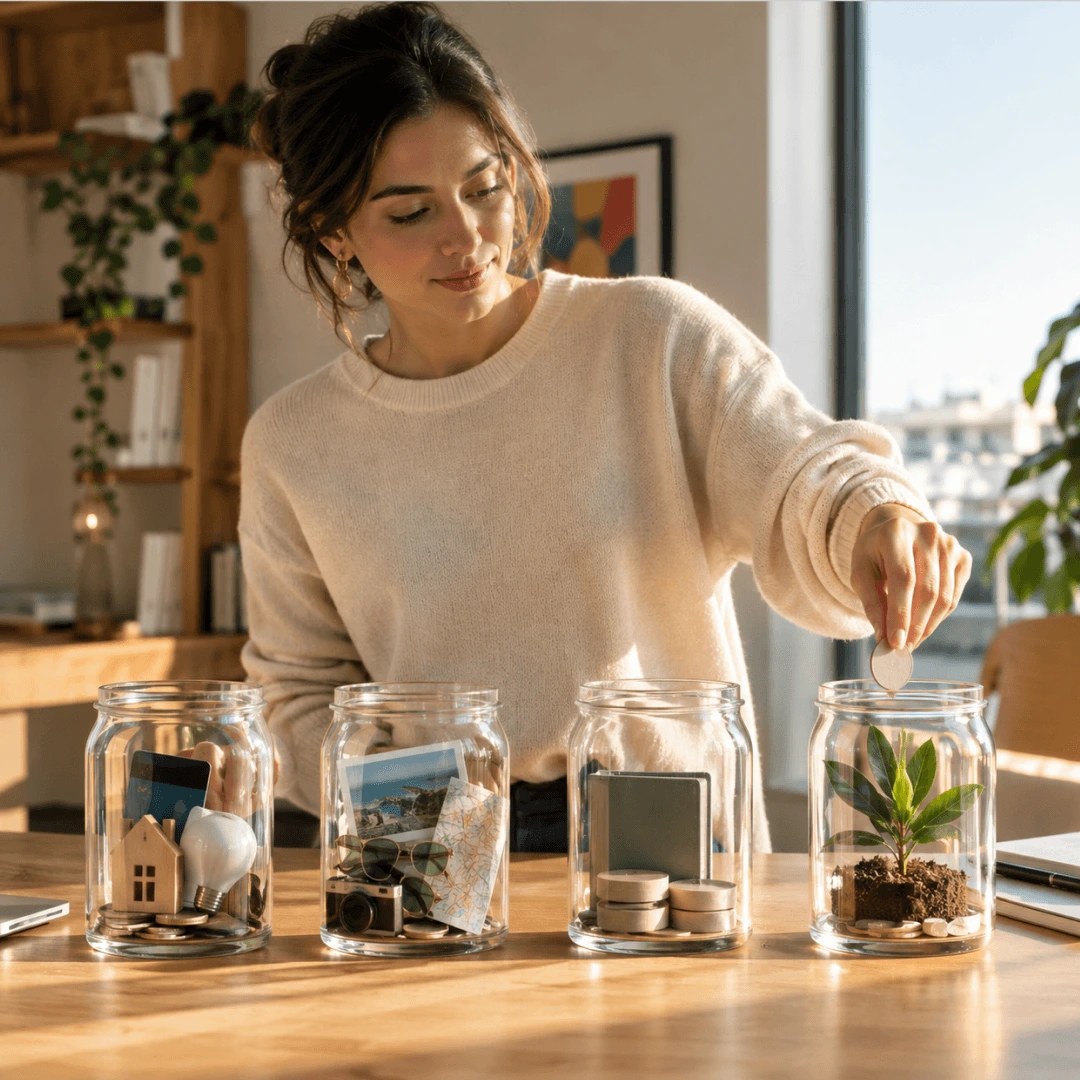
Um método de poupança é um sistema de regras simples para distribuir o rendimento entre despesas, objetivos e poupança, usado por quem quer poupar de forma regular em vez de depender do dinheiro que sobra no fim do mês.
• Os métodos de poupança ajudam-te a organizar o teu dinheiro, controlar as despesas e definir prioridades.
• Escolher um método adequado aos teus rendimentos, despesas e objetivos pode tornar a poupança mais consistente.
• O Carregosa NextGen ajuda-te a desenvolver hábitos financeiros consistentes, para que possas planear o futuro com segurança.
Queres aumentar a tua taxa de poupança, mas não sabes bem por onde começar? Da regra 50/30/20 ao chamado "método dos envelopes”, neste artigo damos-te a conhecer 7 métodos de poupança eficazes que talvez ainda não conheças.
Ao longo do artigo respondemos a quatro perguntas: como funciona cada método, qual é a diferença entre eles, como escolher o que se adapta ao teu rendimento e onde colocar o dinheiro depois de o poupares.
1. Regra 50/30/20: dividir o rendimento em três partes
A regra 50/30/20 divide o rendimento líquido mensal em três categorias: 50% para necessidades, 30% para desejos e 20% para poupança, investimento ou pagamento de dívidas. É um dos métodos mais simples de aplicar porque não exige acompanhar despesa a despesa.
Imagina que recebes 1 500 € líquidos por mês. Seguindo esta regra, terias 750 € para despesas essenciais, como renda, alimentação, transportes e contas; 450 € para despesas não essenciais, como restaurantes, lazer ou compras; e 300 € para poupança, investimento ou redução de dívidas. A parcela que destinas a investimento fica sujeita a risco, incluindo a possibilidade de perda de capital, ao contrário da que mantiveres em poupança.
Mas atenção: os valores 50/30/20 não são uma lei. Servem como estrutura de referência para perceberes para onde vai o teu dinheiro e onde podes fazer ajustes.
Como aplicar: Calcula o teu rendimento líquido mensal, vê quanto gastas em média em cada uma das três categorias e, se os 20% forem demasiado ambiciosos, começa por uma percentagem mais baixa.
2. Método dos envelopes: dar um limite a cada categoria de despesa
O método dos envelopes atribui um montante fixo a cada categoria de despesa e trata esse valor como limite mensal. É o mais indicado para quem quer saber, a qualquer momento do mês, quanto ainda pode gastar em cada área.
Tradicionalmente, o dinheiro era colocado em envelopes físicos, mas hoje podes aplicar a mesma lógica através de contas, subcontas, folhas de cálculo ou aplicações de gestão financeira.
Por exemplo, podes definir 250 € para alimentação, 100 € para lazer e 75 € para compras. Se os 100 € do lazer acabarem antes do fim do mês, ou esperas pelo mês seguinte ou transferes dinheiro de outra categoria, percebendo o impacto dessa decisão.
Como aplicar: Identifica as três a cinco categorias onde gastas mais, define um limite mensal realista para cada uma e começa por uma versão digital.
3. "Paga-te primeiro”: poupar no início do mês, não no fim
O método "paga-te primeiro” transfere o valor da poupança logo no dia em que recebes o salário, antes de pagares as restantes despesas. A poupança deixa de depender do dinheiro que sobra no final do mês e passa a ser um compromisso fixo.
Por exemplo, se recebes 1 500 € e decides poupar 150 €, podes programar uma transferência automática no dia em que recebes o salário para uma conta separada ou para um depósito a prazo, que tem condições e prazos próprios. Passas a gerir o mês com os 1 350 € restantes.
Como aplicar: Define um valor que consigas manter todos os meses, automatiza a transferência e aumenta-o gradualmente quando o hábito estiver consolidado.
"O método que funciona é quase sempre o que exige menos disciplina no dia a dia. Automatizar uma transferência no dia do salário resolve, com uma decisão só, aquilo que outros métodos pedem que decidas trinta vezes por mês.” — Miguel Ricon Ferraz, Responsável pelo Serviço de Consultoria de Investimento do Banco Carregosa.
4. Orçamento base zero: dar uma função a cada euro
No orçamento base zero, cada euro que recebes tem um destino atribuído antes do início do mês. Não sobra rendimento sem função: o que não vai para despesas vai explicitamente para poupança ou para um objetivo concreto.
Imagina que recebes 1 800 €. Podes atribuir 800 € à habitação e contas, 250 € à alimentação, 150 € aos transportes, 200 € ao lazer, 250 € à poupança e 150 € a outras despesas. Se sobrar dinheiro numa categoria, transfere-o para uma meta de poupança ou ajusta o orçamento seguinte.
Este método exige mais acompanhamento do que a regra 50/30/20, mas pode ser particularmente útil se tens várias despesas diferentes para gerir.
Como aplicar: Lista o rendimento mensal e todas as despesas previstas, atribui um destino a cada montante e revê o orçamento ao longo do mês.
5. Método kakeibo: refletir antes de gastar
O kakeibo é um método japonês de organização financeira, criado em 1904, que junta o registo manual das despesas a um momento de reflexão antes de cada compra. Distingue-se dos restantes métodos por trabalhar o comportamento de consumo, e não apenas a distribuição do rendimento.
O kakeibo incentiva-te a fazer perguntas como: "Preciso realmente disto?”, "Posso viver sem esta compra?” ou "O que poderia fazer de forma diferente no próximo mês?”.
Podes, por exemplo, reparar que gastas 80 € por mês em entregas de comida. Em vez de cortares o valor, o kakeibo leva-te a perceber porque acontecem essas compras e a definir uma solução concreta, como preparar refeições antecipadamente.
Como aplicar: Durante um mês, regista as tuas despesas e, no final de cada semana, analisa onde gastaste, o que era necessário e o que poderias ter evitado.
As quatro categorias tradicionais do kakeibo, o passo a passo completo e a folha de registo mensal são tratados no artigo dedicado ao método. Descobre como funciona o método kakeibo passo a passo.
Sugestão de leitura
Se o que te interessa é sobretudo entender o que te leva a gastar, vale a pena ler o que dizemos sobre psicologia do dinheiro.
6. Método 70/20/10: uma divisão mais simples do que a 50/30/20
O método 70/20/10 destina 70% do rendimento às despesas correntes, 20% à poupança ou investimento e 10% a objetivos financeiros específicos, como amortizar dívidas ou financiar uma meta de curto prazo.
A diferença face à regra 50/30/20 está no número de decisões: a 50/30/20 obriga-te a separar necessidades de desejos, enquanto a 70/20/10 junta ambas numa só parcela e liberta uma fatia para um objetivo nomeado.
Como aplicar: Define o que significa cada uma das três parcelas para ti. Se tens uma dívida que queres eliminar, os 10% podem ser direcionados para esse objetivo.
7. Desafio das 52 semanas: poupar por rotina, sem percentagens
O desafio das 52 semanas transforma a poupança numa rotina semanal, em vez de a fazer depender de percentagens do rendimento. É o método mais indicado para criar disciplina a partir de valores pequenos.
A versão tradicional começa com 1 € na primeira semana, 2 € na segunda, 3 € na terceira e assim sucessivamente até 52 € na última semana. Se cumprires todas as semanas, terás colocado de parte 1 378 € ao longo do ano.
Se aumentar o valor todas as semanas for demasiado exigente, define um montante fixo (por exemplo, 10 € por semana) ou um desafio mensal com objetivos progressivos.
Como aplicar: Escolhe um valor inicial confortável, automatiza as transferências e usa uma conta separada para te ajudar a manter o compromisso.
Qual é o método de poupança certo para ti?
Os sete métodos resolvem problemas diferentes, e a tabela seguinte resume a lógica de cada um e o perfil a que melhor se adapta.
| Método | Lógica principal | Ideal para |
|---|---|---|
| Regra 50/30/20 | Dividir o rendimento em necessidades, desejos e poupança. | Quem procura uma estrutura simples para começar a organizar o orçamento. |
| Método dos envelopes | Atribuir um limite fixo a cada categoria de despesa. | Quem quer ver, de forma muito clara, quanto pode gastar em cada área. |
| Paga-te primeiro | Poupar logo no início do mês, antes de pagar o resto. | Quem quer criar o hábito de poupar sem depender do que sobra no fim. |
| Orçamento base zero | Dar uma função a cada euro recebido, sem deixar dinheiro sem destino. | Quem gosta de detalhe e quer controlar o orçamento ao cêntimo. |
| Kakeibo | Registar despesas, refletir sobre cada compra e rever hábitos todos os meses. | Quem quer mais consciência financeira e controlo do comportamento de consumo. |
| Método 70/20/10 | Separar o rendimento em despesas correntes, poupança e objetivos específicos. | Quem prefere uma divisão simples, mas com alguma flexibilidade. |
| Desafio das 52 semanas | Poupar um valor progressivo todas as semanas ao longo de um ano. | Quem quer criar disciplina com metas pequenas e regulares. |
Três critérios ajudam a decidir. Se o teu rendimento varia de mês para mês, os métodos por percentagem adaptam-se melhor do que os que fixam montantes. Se o problema é gastar antes de poupar, o "paga-te primeiro” resolve-o com uma transferência automática. Se o problema é não saberes para onde vai o dinheiro, começa pelos envelopes ou pelo kakeibo, que te obrigam a registar. Podes ainda combinar métodos: a regra 50/30/20 define a parcela de poupança e o "paga-te primeiro” executa-a no dia do salário.
Onde colocar o dinheiro que poupas?
Um método de poupança define quanto separas; não define onde guardas esse dinheiro. São decisões distintas.
A primeira prioridade é normalmente uma reserva para imprevistos, sem risco de perda de capital e com acesso rápido. Os depósitos bancários constituídos em instituições autorizadas em Portugal estão cobertos pelo Fundo de Garantia de Depósitos (FGD), até 100 000 € por depositante e por instituição.
Constituída a reserva para imprevistos, o restante da poupança pode ser aplicado com um horizonte mais longo. Aqui a lógica muda: fundos, ETFs ou ações envolvem risco, incluindo a possibilidade de perda do capital investido, e a escolha depende do teu horizonte temporal e do teu perfil de risco.
Sugestões de leitura
• Fundo de emergência: quanto deves ter de lado
• 7 alternativas à conta poupança que deves conhecer
• Liberdade financeira: o que é, como calcular e como alcançar
Reforça as tuas poupanças com o Carregosa NextGen
O método certo é o que consegues manter durante meses seguidos, e não o que parece mais rigoroso no papel. Se abandonaste um método antes, vale a pena tentar outro com menos decisões diárias em vez de repetir o mesmo com mais força de vontade.
O Banco Carregosa está em atividade desde 1833 e é uma entidade regulada, sujeita à supervisão do Banco de Portugal e da Comissão do Mercado de Valores Mobiliários (CMVM). No Carregosa NextGen, encontras informação especializada sobre finanças e investimentos: vê o que é o Carregosa NextGen.
Se queres transformar os teus hábitos de poupança numa estratégia sustentada, fala connosco e abre a tua conta para começar a construir o teu futuro financeiro.
Métodos de poupança: perguntas frequentes
De seguida, damos resposta a algumas das dúvidas mais comuns sobre métodos de poupança.
1. Qual é o melhor método de poupança?
Não existe um método de poupança que seja o melhor para toda a gente. A escolha depende dos teus rendimentos, despesas, objetivos e hábitos financeiros. Podes experimentar e combinar diferentes métodos, adaptando aquele que melhor funciona para ti.
2. Como começar a poupar dinheiro todos os meses?
Começa por analisar os teus rendimentos e despesas e define um valor de poupança realista. Automatizar uma transferência para uma conta de poupança ou investimento no início do mês pode ajudar a transformar esse objetivo num hábito.
3. A regra 50/30/20 funciona?
A regra 50/30/20 pode servir como ponto de partida, mas não precisa de ser aplicada de forma rígida. Certas despesas, como a habitação, podem representar uma percentagem elevada do rendimento, pelo que deves adaptar a distribuição à tua realidade concreta.
4. Qual é a diferença entre o kakeibo e a regra 50/30/20?
A regra 50/30/20 é um método de distribuição: define que percentagem do rendimento vai para cada tipo de despesa. O kakeibo é um método de registo e reflexão: pede que anotes cada despesa e que a questiones antes de a fazer. A regra 50/30/20 diz-te quanto podes gastar; o kakeibo ajuda-te a perceber porque gastas.
5. Quanto devo poupar por mês?
Não existe uma percentagem obrigatória. Os métodos por percentagem sugerem 20% do rendimento líquido, mas o valor adequado depende das tuas despesas fixas, das tuas dívidas e dos teus objetivos. Um valor mais baixo que consigas manter todos os meses é preferível a uma meta ambiciosa que abandones ao primeiro imprevisto.
6. É melhor poupar ou investir?
A poupança pode ser importante para criar uma reserva financeira e fazer face a despesas inesperadas, enquanto o investimento pode ajudar a procurar crescimento do património no médio e longo prazo, assumindo o risco correspondente. A escolha deve ter em conta os teus objetivos, horizonte temporal e perfil de risco.
Aviso Legal: Este artigo foi preparado pelo Banco Carregosa com fins meramente informativos e educativos, não constituindo, em circunstância alguma, uma proposta de investimento, recomendação de compra ou aconselhamento financeiro personalizado. O investimento em instrumentos financeiros envolve riscos, incluindo a possibilidade de perda do capital investido. A rentabilidade histórica não é garantia de rentabilidade futura. Recomendamos que consulte um gestor de conta ou consultor financeiro antes de tomar qualquer decisão de investimento, para avaliar se a mesma é adequada ao seu perfil de risco e objetivos financeiros.
Mais Soluções
Produtos/serviços relacionados

Seguro Unit-Linked
Soluções de investimento financeiro fiscalmente eficientes ajustadas à tipologia de ativos.
Explorar