


Como calcular a rentabilidade dos investimentos

Resumo:
Calcular a rentabilidade de um investimento significa medir, em percentagem, o retorno obtido face ao valor investido. A fórmula base é simples: (valor final menos valor inicial) a dividir pelo valor inicial, vezes 100, mas existem variantes para diferentes contextos (simples, anualizada, líquida e real).
• Calcular a rentabilidade do teu investimento é a forma mais simples de perceber quanto ganhaste ou perdeste.
• A rentabilidade pode ser calculada através de uma fórmula que relaciona o valor investido com o valor final obtido.
• O Carregosa NextGen ajuda-te a analisar este indicador para comparares investimentos e tomares decisões financeiras mais informadas.
Quando investes, não basta saber se ganhaste dinheiro. É fundamental perceber quanto ganhaste em relação ao valor investido e se esse retorno compensou o risco assumido. É precisamente aqui que entra o conceito de rentabilidade.
Saber calcular a rentabilidade é uma das competências mais importantes para qualquer investidor, independentemente da experiência ou do montante investido. Neste artigo, explicamos-te o que é a rentabilidade, como calcular e porque este indicador pode ajudar-te a tomar decisões mais informadas.
O que é a rentabilidade?
A rentabilidade corresponde ao retorno obtido sobre um determinado investimento durante um período de tempo. De forma simples, mede a relação entre o dinheiro investido e o resultado gerado por esse investimento. Se o valor final for superior ao valor inicialmente investido, a rentabilidade é positiva. Se for inferior, a rentabilidade é negativa.
Este conceito aplica-se a praticamente todos os tipos de investimentos, incluindo ações, ETF, fundos de investimento, obrigações, depósitos a prazo ou até investimentos imobiliários.
Por exemplo, se investires 5.000 euros e, após um ano, o teu investimento valer 5.500 euros, obtiveste uma rentabilidade positiva de 10%. Esta é a rentabilidade simples, calculada apenas com base na diferença entre o valor investido e o valor final. No entanto, para perceber o retorno real, é preciso considerar outros fatores, como impostos, inflação, comissões ou, em investimentos de vários anos, a rentabilidade anualizada.
Como calcular a rentabilidade
A forma de calcular a rentabilidade depende do tipo de investimento e da informação que pretendes analisar. Embora a fórmula simples seja a mais conhecida, existem vários tipos de rentabilidade utilizados pelos investidores para medir o desempenho dos seus investimentos em diferentes contextos.
1. Rentabilidade simples
A rentabilidade simples é a forma mais direta de medir o retorno de um investimento durante um determinado período. Permite perceber quanto ganhaste ou perdeste em relação ao valor inicialmente investido, sendo frequentemente utilizada para analisar investimentos de curto prazo ou para uma avaliação rápida do desempenho.
Exemplo
Se investires 1.000 euros e o investimento passar a valer 1.150 euros, a rentabilidade será de 15%.
2. Rentabilidade anualizada
Quando um investimento dura vários anos, comparar apenas a rentabilidade acumulada pode ser enganador. A rentabilidade anualizada permite transformar o retorno obtido numa taxa média anual, facilitando a comparação entre diferentes investimentos. Esta métrica é particularmente útil para analisar ETF, fundos de investimento ou carteiras que tenham horizontes temporais distintos.
Onde: n corresponde ao número de anos.
Exemplo
Um investimento que cresce de 10.000 para 15.000 euros em cinco anos apresenta uma rentabilidade acumulada de 50%. Mas a rentabilidade anualizada não é 50% ÷ 5 = 10%, é aproximadamente 8,4%. A diferença existe porque os ganhos de cada ano rendem também nos anos seguintes: é o efeito dos juros compostos, e é por isso que se usa uma média geométrica e não aritmética.
3. Rentabilidade líquida
A rentabilidade líquida considera o impacto dos impostos, comissões e outros encargos associados ao investimento. Por esse motivo, é frequentemente considerada a medida mais próxima do retorno efetivamente recebido pelo investidor.
Exemplo
Se obtiveres um ganho bruto de 1.000 euros, mas pagares 280 euros de imposto, o ganho líquido será de 720 euros.
4. Rentabilidade real
A inflação reduz o poder de compra do dinheiro ao longo do tempo. A rentabilidade real permite perceber qual foi o verdadeiro crescimento do património depois de descontado o impacto da subida dos preços. Em períodos de inflação elevada, esta métrica torna-se especialmente relevante.
Exemplo
Se um investimento gerar 8% de retorno num ano em que a inflação foi de 3%, a rentabilidade real será de aproximadamente 4,9%.
E os impostos em Portugal?
Para residentes fiscais em Portugal, o saldo anual positivo entre mais e menos-valias com a venda de ações, ETFs ou fundos é, em regra, tributado à taxa especial de 28%. Mas o tempo de investimento conta. No caso de ações cotadas e de fundos abertos (incluindo ETFs), uma parte do ganho fica excluída de tributação: 10% se o ativo tiver sido detido mais de 2 anos, 20% a partir de 5 anos e 30% a partir de 8 anos. Isto corresponde a taxas efetivas de 25,2%, 22,4% e 19,6%. Os dividendos e os juros não beneficiam desta redução e são tributados a 28%, normalmente por retenção na fonte. É possível optar pelo englobamento, aplicando as taxas progressivas de IRS, o que pode compensar consoante o rendimento total. Já quem, contando com esses ganhos, atinja o último escalão de IRS é obrigado a englobar as mais-valias de ativos detidos menos de 365 dias.
Esta informação é geral, reporta-se ao enquadramento em vigor à data de publicação e não constitui aconselhamento fiscal.
Exemplos práticos de cálculo da rentabilidade anual
A rentabilidade simples mostra quanto ganhaste no total. Já a rentabilidade anualizada permite perceber quanto esse investimento rendeu, em média, por ano, o que é essencial para comparar investimentos com durações diferentes.
Vejamos o cálculo passo a passo num exemplo, e depois a comparação entre três investimentos.
Exemplo detalhado: Um projeto imobiliário
Imagina que compras um imóvel por 200.000 euros e gastas mais 20.000 euros em obras, impostos, escritura e outros custos. O investimento total é, por isso, de 220.000 euros.
Durante dois anos, arrendas o imóvel e recebes 18.000 euros em rendas brutas. No final desse período, vendes o imóvel por 260.000 euros.
O ganho total bruto será:
A rentabilidade simples acumulada será:
Como o investimento durou 2 anos, a rentabilidade anualizada será de cerca de 12,4% ao ano.
Importa sublinhar que se trata de um exemplo ilustrativo, com valores escolhidos para demonstrar o cálculo. A valorização de um imóvel depende do mercado, da localização e do período considerado, não é um cenário esperado nem garantido. Os 12,4% são ainda uma rentabilidade bruta, antes de impostos, comissões, custos de manutenção, condomínio, IMI, seguros ou juros do crédito.
Nota: este cálculo trata as rendas como se tivessem sido recebidas no final do período. Como na realidade foram recebidas ao longo dos dois anos, a rentabilidade efetiva é ligeiramente superior. Para um cálculo exato em investimentos com fluxos ao longo do tempo, usa-se a TIR.
Comparação: três investimentos, três prazos
Aplicando o mesmo raciocínio a outros investimentos:
| Investimento | Investido | Valor final e rendimentos* | Ganho | Acumulada | Prazo | Anualizada |
|---|---|---|---|---|---|---|
| Imóvel | 220.000€ | 278.000€ | 58.000€ | 26,4% | 2 anos | 12,4% |
| Ações | 2.000€ | 2.600€ | 600€ | 30% | 1 ano | 30% |
| ETF | 5.000€ | 6.200€ | 1.200€ | 24% | 3 anos | 7,4% |
*Inclui rendas (imóvel) e dividendos (ações). Valores brutos, antes de impostos, comissões e outros encargos. Exemplos ilustrativos.
Repara no que a tabela mostra e os números isolados não: as ações renderam 30% acumulados e o imóvel 26,4%, valores próximos. Mas as ações conseguiram-no em um ano e o imóvel em dois. E o ETF, que tem a rentabilidade acumulada mais baixa das três (24%), fica em último na coluna anualizada precisamente porque demorou três anos a chegar lá.
É por isso que comparar rentabilidades acumuladas de investimentos com durações diferentes conduz quase sempre a conclusões erradas. A rentabilidade anualizada coloca-os todos na mesma base.
Rentabilidade com reforços periódicos: E se investires todos os meses?
A fórmula simples assume que investiste uma só vez. Mas se fizeres reforços mensais, o cálculo muda, porque cada montante esteve investido durante um período diferente.
Imagina que investes 100 euros por mês durante um ano, num total de 1.200 euros, e que no final tens 1.300 euros. O ganho é de 100 euros, mas a rentabilidade não é 8,3%: o primeiro reforço esteve investido doze meses e o último apenas um. Na prática, o retorno foi superior a 8,3%, porque o capital médio investido ao longo do ano foi inferior a 1.200 euros.
Para estes casos existem dois métodos:
• Rentabilidade ponderada pelo tempo (time-weighted): Mede o desempenho do investimento em si, independentemente de quando entraste com dinheiro. É a que as gestoras usam para comparar fundos.
• Rentabilidade ponderada pelo capital (money-weighted): Mede o teu retorno pessoal, tendo em conta quanto investiste e quando. Corresponde, na prática, à TIR.
Se investes com regularidade, é a segunda que te diz quanto rendeu efetivamente o teu dinheiro.
Vantagens de calcular a rentabilidade
A principal vantagem de calcular a rentabilidade é perceber de forma objetiva qual foi o retorno gerado por um investimento. Sem este cálculo, é difícil avaliar se os resultados obtidos estão alinhados com as expectativas iniciais ou com os objetivos financeiros definidos. A rentabilidade transforma valores absolutos em percentagens, permitindo uma leitura mais clara e comparável do desempenho.
Além disso, os investimentos não exigem todos o mesmo montante de capital nem apresentam o mesmo horizonte temporal. Por isso, comparar apenas os ganhos monetários pode conduzir a conclusões erradas. Ao calcular a rentabilidade, torna-se possível comparar diferentes ativos, como ações, ETF, fundos de investimento ou obrigações, numa base comum. Esta análise ajuda a identificar quais os investimentos que têm gerado melhores resultados relativamente ao capital investido.
Por todos estes motivos, a rentabilidade é um dos indicadores mais utilizados para avaliar se uma estratégia deve ser mantida, ajustada ou substituída. Ao acompanhares regularmente este indicador, consegues identificar oportunidades de melhoria, reavaliar a alocação dos teus ativos e tomar decisões mais fundamentadas em vez de reagires apenas às oscilações de curto prazo dos mercados.
Limitações de calcular a rentabilidade
A rentabilidade não deve ser analisada de forma isolada, uma vez que existem vários fatores que podem influenciar a interpretação dos resultados e que justificam uma análise mais abrangente. Fica a conhecer as limitações deste indicador:
Nem todos os tipos de rentabilidade contam a mesma história
Existem diferentes formas de medir a rentabilidade e cada uma responde a questões distintas. Por exemplo, a rentabilidade acumulada mostra o retorno total obtido ao longo de um período, enquanto a rentabilidade anualizada permite comparar investimentos com durações diferentes. Já a rentabilidade real considera o impacto da inflação. Utilizar a métrica errada pode levar a conclusões pouco precisas.
Pode ignorar o risco associado ao investimento
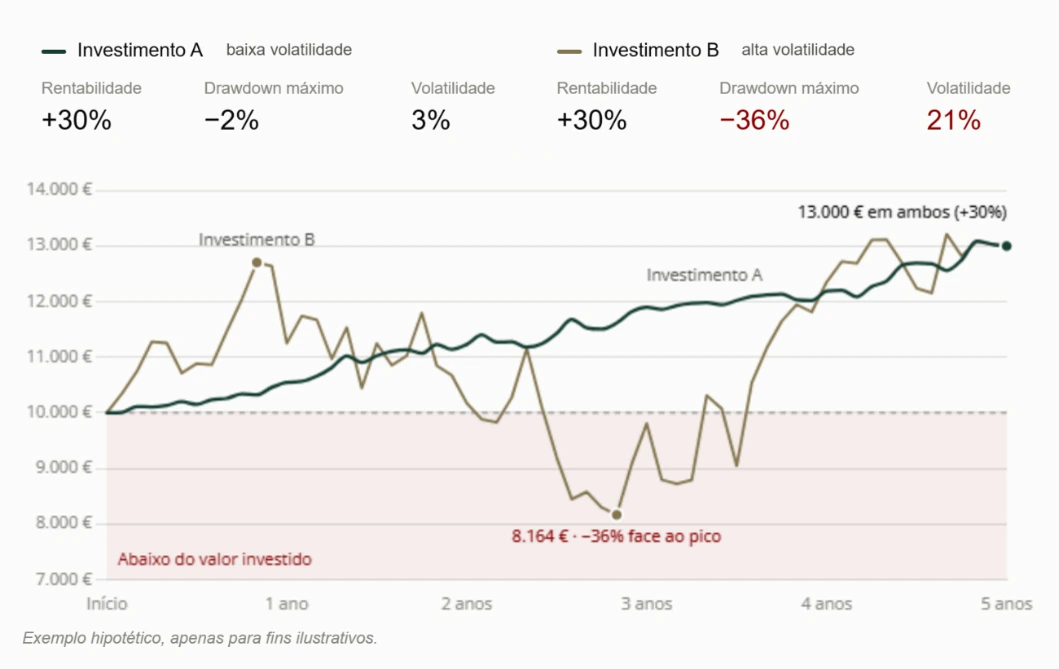
É por isso que dois investimentos podem apresentar exatamente a mesma rentabilidade e, ainda assim, ter níveis de risco completamente diferentes. Um ativo muito volátil pode chegar ao mesmo resultado que um investimento mais estável, mas com subidas e descidas bruscas pelo meio, que exigem uma maior tolerância ao risco por parte do investidor.
O gráfico seguinte ilustra esta diferença. Imagina que aplicaste 10.000 euros em cada um de dois investimentos, A e B, e que, cinco anos depois, ambos valem 13.000 euros, ou seja, a mesma rentabilidade acumulada de 30%. Olhando apenas para este número, parecem iguais.
Fonte: Banco Carregosa
Qual preferias?
Com a mesma rentabilidade, o investimento A é o mais adequado, porque chega ao mesmo resultado com muito menos risco. No B, terias de aguentar quedas fortes sem vender. Se precisasses do dinheiro no pior momento, terias perdido cerca de 18% do que investiste. Num investimento volátil, o resultado final depende muito do momento em que entras e sais, e é precisamente nas quedas que é mais tentador vender com prejuízo.
Assumir mais risco só faz sentido quando existe a expectativa de ser compensado com uma rentabilidade potencialmente maior. Por isso, a rentabilidade deve ser sempre analisada em conjunto com indicadores de risco, como a volatilidade, a queda máxima ou o indicador de risco de 1 a 7 que consta do documento de informação fundamental dos produtos de investimento.
Por isso, a rentabilidade deve ser complementada com outros indicadores que permitam avaliar o risco assumido (rácio de Sharpe, máximo drawdown, desvio padrão / volatilidade).
Os resultados passados não garantem resultados futuros
Uma rentabilidade elevada no passado não significa um desempenho igual no futuro. Lembra-te de que os mercados financeiros são influenciados por inúmeros fatores económicos, políticos e empresariais que podem alterar significativamente o comportamento dos ativos ao longo do tempo.
Nem sempre reflete fatores externos relevantes
A rentabilidade mede o resultado obtido, mas não capta necessariamente todos os aspetos que influenciam a qualidade de um investimento. Fatores como liquidez, diversificação, estabilidade financeira do emitente ou condições gerais do mercado podem ter um impacto significativo na experiência do investidor e não são refletidos diretamente neste indicador.
Erros típicos no cálculo da rentabilidade
Calcular a rentabilidade de um investimento parece simples, mas há vários detalhes que podem alterar o resultado final. Ignorar custos, impostos, prazos ou reforços de capital pode levar a uma perceção demasiado otimista do retorno obtido.
Alguns dos erros mais comuns são:
• Confundir ganho absoluto com rentabilidade: Ganhar 500 euros não significa o mesmo em todos os investimentos. Um ganho de 500 euros sobre 5.000 euros representa 10%, mas sobre 50.000 euros representa apenas 1%.
• Ignorar impostos: A rentabilidade bruta não corresponde à rentabilidade real. Em muitos casos, é necessário considerar o impacto fiscal sobre juros, dividendos ou mais-valias.
• Não considerar comissões e custos: Taxas de subscrição, comissões de gestão, custos de transação, spreads ou encargos de resgate podem reduzir significativamente o retorno final.
• Comparar investimentos com prazos diferentes: Uma rentabilidade de 10% num ano não é igual a 10% em cinco anos. Quando os prazos são diferentes, deve ser analisada a rentabilidade anualizada.
• Esquecer reforços ou levantamentos: Se fizeste novos investimentos ou retiraste parte do capital ao longo do tempo, o cálculo deve refletir esses movimentos para não distorcer o resultado.
• Usar apenas a valorização do ativo: Em alguns investimentos, o retorno pode vir também de dividendos, juros, rendas ou outros rendimentos periódicos, que devem ser incluídos no cálculo.
• Não distinguir rentabilidade bruta de rentabilidade líquida: A rentabilidade bruta mostra o desempenho antes de custos e impostos; a líquida mostra o que realmente fica para o investidor.
• Ignorar a inflação: Mesmo que um investimento tenha valorizado, o poder de compra pode não ter aumentado na mesma proporção. A rentabilidade real deve considerar o efeito da inflação.
• Comparar produtos com níveis de risco diferentes: Dois investimentos podem ter a mesma rentabilidade, mas riscos muito distintos. A análise deve considerar também volatilidade, liquidez e possibilidade de perda.
• Avaliar apenas um período curto: Um resultado positivo num mês ou num ano pode não representar a tendência do investimento. Para decisões mais informadas, é importante analisar períodos mais longos e consistentes.
Alternativas ao cálculo da rentabilidade
A rentabilidade é uma das métricas mais importantes para avaliar investimentos, mas não “conta a história toda”. Para obteres uma visão mais abrangente, deves complementar esta análise com outros indicadores.
| Indicador | O que mede | Quando é útil |
|---|---|---|
| Rácio de Sharpe | Retorno acima do ativo sem risco, por cada unidade de volatilidade assumida | Comparar fundos, ETF ou carteiras com perfis de risco diferentes |
| Drawdown máximo | A maior queda entre um pico e o mínimo seguinte | Perceber a pior perda temporária que terias enfrentado |
| Volatilidade | A intensidade das oscilações de preço | Avaliar se o nível de flutuação é compatível com o teu perfil |
| Taxa Interna de Rentabilidade (TIR) | O retorno considerando o momento de cada fluxo | Investimentos com reforços, levantamentos ou rendas |
| Valor Atualizado Líquido (VAL) | Se o investimento cria valor face ao custo do capital | Avaliar projetos de longo prazo |
Nenhum destes indicadores substitui a rentabilidade, estes complementam-na, respondendo a perguntas que ela não responde.
Calcular a rentabilidade com o apoio do Carregosa NextGen
Calcular a rentabilidade é um passo essencial para qualquer investidor que pretenda analisar a sua estratégia e objetivos financeiros. No Carregosa NextGen, tens acesso a ferramentas, informação de mercado e apoio especializado para acompanhar a evolução dos teus investimentos. Contacta-nos e descobre como construir uma estratégia ajustada aos teus objetivos, horizonte temporal e perfil de risco.
Sobre o Banco Carregosa
Com origem numa casa de câmbios fundada em 1833, no Porto, o Banco Carregosa é a instituição financeira mais antiga em atividade da Península Ibérica. É uma entidade regulada, sujeita à supervisão do Banco de Portugal (registo n.º 0235) e da CMVM (registo n.º 0169). O Carregosa NextGen é a sua área dedicada a investidores mais jovens.
Calcular rentabilidade: Perguntas frequentes
De seguida, damos resposta a algumas das dúvidas mais comuns sobre calcular a rentabilidade.
1. Qual é a diferença entre rentabilidade e lucro?
O lucro corresponde ao valor absoluto ganho ou perdido num investimento. A rentabilidade representa esse resultado em percentagem relativamente ao montante investido, permitindo comparações mais precisas.
2. Uma rentabilidade elevada significa sempre um bom investimento?
Não necessariamente. Uma rentabilidade elevada pode estar associada a níveis de risco superiores. Por isso, é importante analisar também fatores como volatilidade, diversificação e horizonte temporal.
3. O que é considerada uma boa rentabilidade?
Não existe uma rentabilidade considerada “boa” para todos os investidores. Tudo depende do tipo de investimento, do risco assumido e dos objetivos definidos. Mais importante do que atingir um determinado valor é garantir que a rentabilidade obtida está alinhada com o teu perfil de risco e objetivos financeiros.
4. A rentabilidade deve ser calculada antes ou depois de impostos?
Depende do objetivo da análise. Para avaliar o retorno efetivamente recebido pelo investidor, o ideal é considerar a rentabilidade líquida, ou seja, depois de impostos e custos associados.
5. Como calculo a rentabilidade se invisto todos os meses?
Nesse caso, a fórmula simples não serve, porque cada reforço esteve investido durante um período diferente. Deves usar a rentabilidade ponderada pelo capital, na prática, a TIR, que tem em conta quanto investiste e quando.
Aviso Legal: Este artigo foi preparado pelo Banco Carregosa com fins meramente informativos e educativos, não constituindo, em circunstância alguma, uma proposta de investimento, recomendação de compra ou aconselhamento financeiro personalizado. O investimento em instrumentos financeiros envolve riscos, incluindo a possibilidade de perda do capital investido. A rentabilidade histórica não é garantia de rentabilidade futura. Recomendamos que consulte um gestor de conta ou consultor financeiro antes de tomar qualquer decisão de investimento, para avaliar se a mesma é adequada ao seu perfil de risco e objetivos financeiros.